DSCG UE4 2026 : programme, barème et stratégie de préparation

anass radi

ANASS RADI

Expert IFRS

  • 00Min
  • 00Sec

L’UE4 « Comptabilité et audit » est souvent présentée comme l’une des épreuves les plus techniques du DSCG. C’est vrai, mais seulement en partie.

La difficulté ne vient pas uniquement du volume du programme. Elle vient surtout de la diversité des compétences à mobiliser en quatre heures : analyser un périmètre de consolidation, passer des écritures, traiter une fusion, appliquer une norme IFRS et raisonner comme un auditeur.

Beaucoup de candidats connaissent leur cours. Pourtant, ils peinent à transformer leurs connaissances en points sur la copie.

C’est précisément là que se joue l’épreuve.

Pour réussir l’UE4 du DSCG en 2026, il ne faut pas chercher à devenir expert de chaque détail. Il faut maîtriser les mécanismes fondamentaux, savoir identifier les questions accessibles et construire une copie lisible, justifiée et suffisamment complète.

DSCG UE4 2026 : programme, barème et stratégie pour réussir

Quand aura lieu l’UE4 du DSCG 2026 ?

L’épreuve de comptabilité et audit est programmée le : Mardi 27 octobre 2026, de 14h à 18h, heure de Paris.

Les inscriptions au DSCG sont ouvertes sur Cyclades jusqu’au 27 août 2026 à 12h, heure métropolitaine. Les justificatifs et le paiement doivent être finalisés le même jour avant 23h 59.

La date de l’UE4 est fixée par le calendrier officiel de la session 2026.

L’UE4 est-elle vraiment difficile ?

Les résultats de la dernière session donnent une réponse assez claire.

En 2025, l’UE4 comptait :

Indicateur

Session 2025

Candidats inscrits

9 702

Candidats présents

7 661

Taux de présence

78,96 %

Moyenne à l’épreuve

8,08/20

Note médiane

8/20

Taux de réussite

29,75 %

Notes inférieures à 6/20

22,7 % des présents


Ces chiffres ne doivent pas décourager les candidats. Ils montrent surtout que l’UE4 ne peut pas être abordée avec une préparation superficielle.

Le rapport du jury souligne que le sujet 2025 était dense, mais accessible à un candidat sérieusement préparé. Autrement dit, la difficulté ne venait pas de questions volontairement piégeuses. Elle venait d’une maîtrise insuffisante des mécanismes fondamentaux et d’un manque d’entraînement.

Le rapport du jury national du DSCG 2025 constitue à ce titre une lecture indispensable.

Quel est le programme de l’UE4 en 2026 ?

L’épreuve repose sur quatre grands blocs.

1. La consolidation

C’est généralement le dossier le plus dense et le plus rémunérateur. Il peut mobiliser plusieurs étapes d’un processus de consolidation :

  • obligation d’établir des comptes consolidés ;
  • choix du référentiel applicable ;
  • périmètre de consolidation ;
  • pourcentages de contrôle et d’intérêt ;
  • méthodes de consolidation ;
  • retraitements de préconsolidation ;
  • élimination des opérations réciproques ;
  • impôts différés ;
  • conversion des comptes en monnaies étrangères ;
  • écarts d’évaluation et d’acquisition ;
  • partage des capitaux propres ;
  • intégration globale, proportionnelle ou mise en équivalence ;
  • écritures de consolidation.

Le candidat doit comprendre la chronologie du raisonnement. Une consolidation ne se résume pas à une succession d’écritures apprises par cœur.

Il faut d’abord répondre à trois questions :

  1. Quelle entité entre dans le périmètre ?
  2. Selon quelle méthode doit-elle être consolidée ?
  3. Quels retraitements sont nécessaires avant le partage des capitaux propres ?

Lorsque cette logique est maîtrisée, les écritures deviennent beaucoup plus naturelles.

2. Les normes IFRS

Le dossier IFRS est parfois relativement court. Pourtant, il est régulièrement négligé.

C’est une erreur stratégique.

En 2025, le sujet portait sur IFRS 9 et le coût amorti d’un emprunt obligataire. Le jury a constaté que de nombreux candidats avaient laissé le dossier presque vide alors que le thème avait déjà été abordé dans les annales.

Les questions peuvent porter sur :

  • une définition ;
  • le champ d’application d’une norme ;
  • les conditions de comptabilisation ;
  • l’évaluation initiale et ultérieure ;
  • un calcul simple ;
  • une écriture ;
  • une différence entre IFRS et normes françaises.

Un candidat qui maîtrise les principes essentiels de plusieurs normes peut rapidement récupérer des points. Le dossier IFRS ne doit donc jamais être considéré comme secondaire.

3. Les opérations de fusion

Le dossier fusion suit généralement une logique assez stable :

  • détermination ou vérification de la parité d’échange ;
  • calcul du nombre d’actions à créer ;
  • détermination de l’augmentation de capital ;
  • identification du sens de l’opération ;
  • analyse de la situation de contrôle ;
  • choix de la valeur d’apport ;
  • calcul de la prime de fusion ;
  • identification d’un boni ou d’un mali ;
  • affectation et suivi du mali technique ;
  • comptabilisation de l’opération.

Ce dossier peut devenir rentable à condition d’avoir automatisé la démarche.

Le candidat doit notamment éviter de mélanger trois raisonnements différents : la parité, l’évaluation des apports et la comptabilisation. Chacun répond à une question distincte.

4. L’audit

L’audit combine des connaissances de cours et l’analyse d’une situation professionnelle.

Les questions peuvent porter sur :

  • le cadre légal de l’audit ;
  • la nomination du commissaire aux comptes ;
  • l’objectif d’une mission d’audit légal ;
  • le risque d’audit ;
  • les risques d’anomalies significatives ;
  • les assertions d’audit ;
  • les procédures et éléments probants ;
  • le contrôle interne ;
  • les cycles ventes, achats, stocks, trésorerie ou immobilisations ;
  • les conséquences d’une anomalie ;
  • l’opinion du commissaire aux comptes.

Une bonne réponse en audit suit souvent une structure simple :

Risque identifié → assertion concernée → procédure d’audit → élément probant recherché → conclusion.

Le candidat qui récite une définition générale sans la rattacher au cas perd une partie de la valeur de sa réponse.
Quel est le barème de l’UE4 du DSCG ?

Il n’existe pas de répartition officielle et permanente du barème entre les quatre blocs. La pondération change selon les sessions.

L’analyse des annales permet néanmoins d’identifier une structure fréquemment observée :

Domaine

Fourchette indicative

Consolidation

35 à 45 points

Fusion et restructuration

20 à 30 points

Audit

20 à 25 points

Normes IFRS

10 à 20 points

Cette répartition doit être utilisée comme un outil de priorité, pas comme une prévision certaine du prochain sujet.

La consolidation reste généralement le bloc le plus important. Mais négliger totalement les IFRS ou l’audit peut coûter les quelques points qui séparent une note de 8 d’une note de 10.

Un pronostic doit servir à hiérarchiser les révisions. Il ne doit jamais devenir une excuse pour faire une impasse.
Quelle note faut-il viser ?

L’objectif officiel est naturellement d’obtenir au moins 10/20. Mais la stratégie d’épreuve ne doit pas consister à vouloir traiter parfaitement 50 % du sujet.

Je recommande plutôt de viser :

  • une réponse, même partielle, à la grande majorité des questions ;
  • les points de méthode et de justification ;
  • les questions de cours directement accessibles ;
  • des calculs clairement présentés ;
  • des écritures équilibrées et correctement libellées.

Le barème de l’UE4 est souvent suffisamment détaillé pour valoriser une démarche correcte, même si le résultat final est erroné.

Un calcul non expliqué rapporte difficilement des points si le résultat est faux. Une démarche clairement posée permet au correcteur d’identifier ce qui est maîtrisé.

Comment préparer l’UE4 lorsqu’on travaille toute la semaine ?

La majorité des candidats que nous accompagnons sont des professionnels. Ils ne peuvent pas consacrer quatre heures par jour au DSCG.

La solution n’est pas d’attendre d’avoir plus de temps. Elle consiste à mieux utiliser le temps disponible.
Un rythme réaliste de six heures par semaine

Moment

Travail recommandé

Durée

Séance 1 en semaine

Révision d’une fiche et quiz

45 min

Séance 2 en semaine

Exercice technique ciblé

45 min

Séance 3

Correction active d’un exercice

1 h

Week-end

Cas pratique ou extrait d’annale

2 h 30

Week-end

Synthèse des erreurs

1 h


Ce rythme est plus efficace qu’une longue séance irrégulière tous les quinze jours.
La régularité permet de maintenir les mécanismes en mémoire : calcul des pourcentages, impôts différés, partage des capitaux propres, écritures de fusion ou raisonnement d’audit.

Une stratégie de préparation en quatre phases

Phase 1 — Diagnostiquer avant de réviser

Commencez par traiter un extrait d’annale sans consulter le corrigé.

L’objectif n’est pas de mesurer uniquement votre note. Il faut identifier la nature de vos difficultés :

  • manque de connaissances ;
  • oubli des formules ;
  • difficulté à comprendre les consignes ;
  • lenteur dans les calculs ;
  • mauvaise présentation des écritures ;
  • incapacité à commencer sans le corrigé.

Ce diagnostic évite de relire pendant plusieurs semaines des chapitres déjà maîtrisés.

Phase 2 — Sécuriser les mécanismes fondamentaux

Travaillez ensuite par blocs courts :

  • un exercice de périmètre ;
  • un retraitement ;
  • une élimination d’opération interne ;
  • un calcul d’écart d’acquisition ;
  • un partage de capitaux propres ;
  • une parité de fusion ;
  • une analyse de mali ;
  • une question d’audit ;
  • une norme IFRS.

À ce stade, il faut rechercher la précision, pas encore la vitesse.

Phase 3 — Passer aux annales

Une fois les mécanismes remis en place, travaillez les annales par dossier.

Il n’est pas nécessaire de consacrer immédiatement quatre heures à chaque sujet. Vous pouvez traiter :

  • un dossier consolidation un week-end ;
  • un dossier fusion la semaine suivante ;
  • les parties IFRS et audit en séances plus courtes.

Mais chaque dossier doit être chronométré.

Sans chronomètre, on apprend la technique. Avec le chronomètre, on prépare réellement l’examen.

Phase 4 — Simuler l’épreuve complète

Dans les dernières semaines, prévoyez au moins deux simulations manuscrites de quatre heures.

Cette étape permet de tester :

  • votre endurance ;
  • votre ordre de traitement ;
  • votre vitesse d’écriture ;
  • votre gestion des annexes ;
  • votre capacité à abandonner provisoirement une question bloquante ;
  • la qualité réelle de votre copie après plusieurs heures.

Traiter les annales uniquement sur Excel ou mentalement donne une impression trompeuse de maîtrise. Le jour de l’épreuve, il faudra écrire, tracer les tableaux et organiser les calculs sur papier.

Comment gérer les quatre heures le jour de l’examen ?

Les quatre dossiers sont généralement indépendants. Vous n’êtes donc pas obligé de commencer par le premier.

Je recommande la démarche suivante :

Première lecture : 10 à 15 minutes

Parcourez l’intégralité du sujet et repérez :

  • les dossiers familiers ;
  • les questions de cours ;
  • les calculs courts ;
  • les questions qui peuvent être traitées sans dépendre des précédentes ;
  • les parties qui risquent de consommer beaucoup de temps.

Commencer par un dossier accessible

Il n’existe pas d’ordre universel. Certains candidats commencent par la consolidation parce qu’ils sont encore frais. D’autres préfèrent sécuriser rapidement les points d’IFRS ou d’audit.

Le bon ordre est celui qui vous permet d’entrer rapidement dans l’épreuve sans rester bloqué.

Travailler avec un budget-temps

Sur une base de 100 points, un point représente approximativement deux minutes de rédaction, après déduction du temps de lecture et de relecture.

Une partie valorisée à 20 points ne doit donc pas absorber une heure et demie.

Lorsque le temps prévu est dépassé, laissez de l’espace et avancez. Vous pourrez revenir sur la question si le temps le permet.

Garder dix minutes pour contrôler la copie

Vérifiez en priorité :

  • la numérotation des réponses ;
  • l’équilibre débit-crédit ;
  • les libellés des écritures ;
  • les unités et les signes ;
  • les oublis de conclusion ;
  • les pages non identifiées.

À quoi ressemble une copie gagnante ?

Une copie gagnante n’est pas nécessairement une copie parfaite. C’est une copie qui aide le correcteur à attribuer les points.

Elle présente :

  • des réponses numérotées ;
  • des calculs détaillés ;
  • des tableaux correctement tracés ;
  • des écritures avec dates et libellés ;
  • une distinction visible entre débit et crédit ;
  • des hypothèses clairement annoncées ;
  • des réponses d’audit contextualisées ;
  • une rédaction concise ;
  • peu de ratures ;
  • aucun dossier totalement abandonné.

Le jury recommande de tracer les écritures à la règle et d’utiliser des tableaux dès que cela améliore la compréhension. Ce ne sont pas de simples conseils esthétiques. Une présentation claire rend le raisonnement visible et valorisable.

Les erreurs qui coûtent le plus cher

Après analyse des annales et des rapports de jury, les mêmes erreurs reviennent régulièrement :

  1. Commencer les calculs sans poser la méthode.
  2. Négliger le dossier IFRS.
  3. Confondre pourcentage de contrôle et pourcentage d’intérêt.
  4. Oublier l’impôt différé sur un retraitement.
  5. Présenter des écritures sans libellé.
  6. Réciter le cours d’audit sans utiliser les informations du cas.
  7. Passer trop de temps sur une question.
  8. Ne pas exploiter les annexes.
  9. Faire une impasse complète sur un bloc.
  10. S’entraîner uniquement sur ordinateur.

La plupart de ces erreurs ne nécessitent pas davantage de connaissances. Elles nécessitent une meilleure méthode.

Mon conseil final

L’UE4 ne se gagne pas dans les derniers jours avec une compilation de fiches. Elle se prépare par répétition : refaire un calcul, corriger une écriture, comparer sa démarche au corrigé, puis recommencer quelques jours plus tard.

Le candidat le plus dangereux le jour de l’examen n’est pas celui qui a tout lu. C’est celui qui reconnaît rapidement les mécanismes, sait par où commencer et transforme chaque connaissance disponible en points visibles.

Pour réussir en 2026, le mot d’ordre est simple : Préparer moins dispersé. Répondre plus rentable.

Préparez l’UE4 avec une méthode construite pour les professionnels

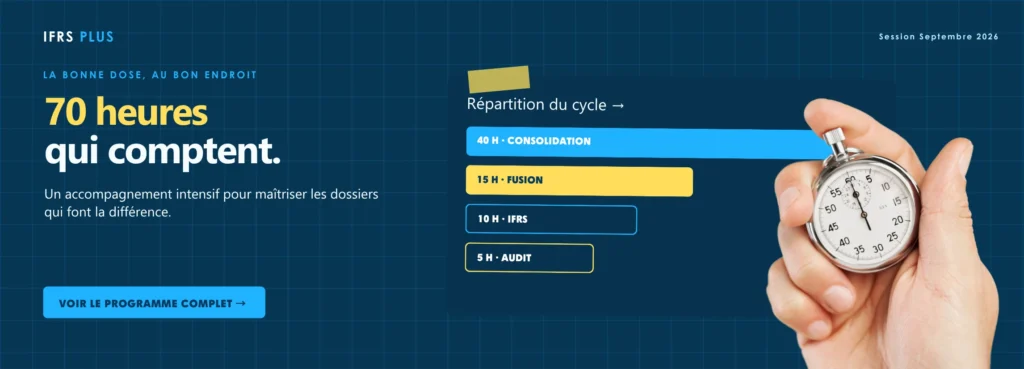
Le Cycle DSCG UE4 d’IFRS PLUS couvre la consolidation, les normes IFRS, les opérations de fusion et l’audit. Il associe séances en direct, cas pratiques, quiz, analyse des annales, coaching individualisé et stratégie de copie.

L’objectif n’est pas seulement de revoir le programme. Il est de vous apprendre à transformer votre préparation en points le jour de l’examen.

Découvrir le Cycle de préparation DSCG UE4 2026

Télécharger la brochure pdf

anass radi

ANASS RADI

Expert IFRS

Ces articles peuvent vous intéresser

MON BLOG

Retour en haut