DSCG UE4 : le guide complet du dossier comptes de groupe
Les comptes de groupe constituent le cœur technique et le dossier le plus lourd de l’UE4. Il cumule périmètre, retraitements, éliminations, écarts d’évaluation, goodwill et partage des capitaux propres. La difficulté n’est pas seulement de connaître les règles : il faut organiser une masse d’informations, sécuriser les calculs et produire des écritures lisibles sous forte contrainte de temps.
À retenir en 30 secondes
✓ Poids historique : environ 35 à 50 points, fréquemment 40 à 45 points.
✓ Temps cible : 95 à 115 minutes.
✓ Architecture type : périmètre → retraitements → acquisition/goodwill → partage des capitaux propres.
✓ Priorité absolue : travailler avec des tableaux standardisés et des écritures séparées bilan/gestion.
1. Quel est le poids du dossier comptes de groupe ?
Ce dossier représente souvent la plus grande part du barème. Il valait 40 points en 2025 et 45 points en 2021. Il peut donc compenser un dossier plus faible ailleurs, mais il peut aussi absorber trop de temps si le candidat reste bloqué sur un retraitement. La bonne stratégie consiste à sécuriser les parties indépendantes dans l’ordre de leur rendement.
Indicateur
Repère
Fourchette observée
35 à 50 points
Poids fréquent
40 à 45 % du sujet
Temps conseillé
1h35 à 1h55
Objectif prioritaire
Traiter périmètre, questions de cours et tableaux avant les écritures complexes
2. Architecture habituelle du dossier
Partie
Contenu typique
Poids indicative
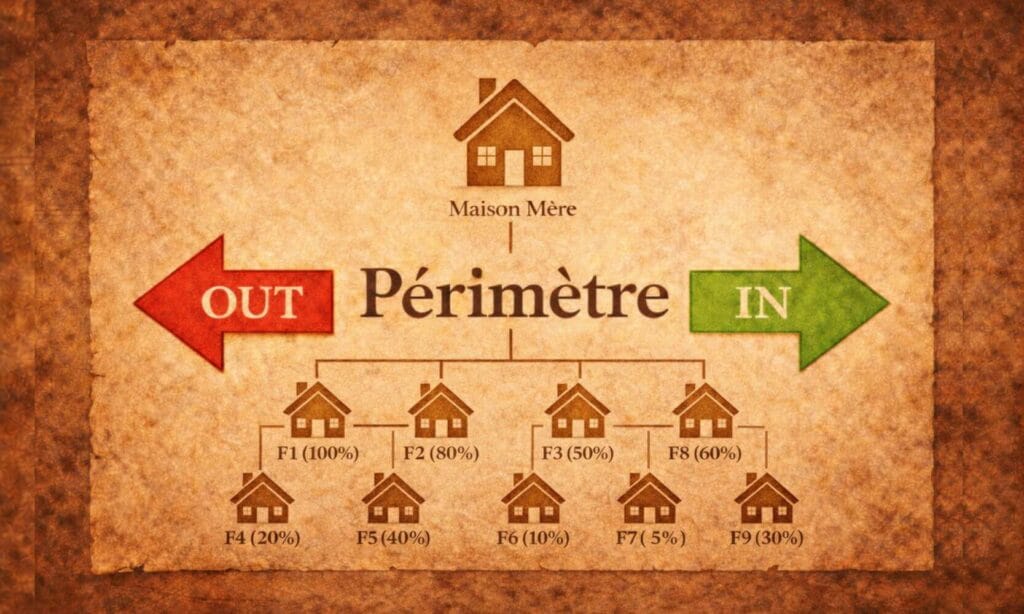
Périmètre
% contrôle, nature du contrôle, méthode, % intérêt, minoritaires
En 2025, le dossier se divisait en trois parties : périmètre, retraitements et projet de prise de participation avec juste valeur et goodwill. En 2024, il ajoutait un tableau de partage des capitaux propres.
3. Les chapitres du programme à maîtriser
Bloc
Compétences clés
Cadre légal et référentiels
Obligation de consolider, exemptions, ANC/IFRS et sociétés cotées.
Périmètre
Contrôle exclusif, conjoint, influence notable, droits de vote potentiels, entités structures et cas d’exclusion.
Pourcentages
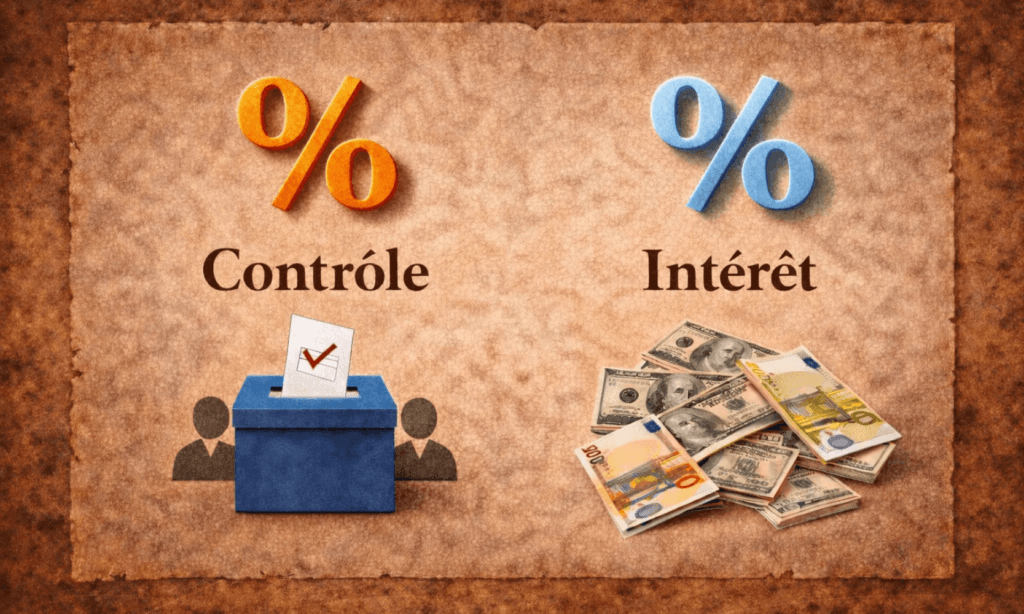
Calcul du contrôle, de l’intérêt et des participations ne donnant pas le contrôle.
Méthodes
Intégration globale, proportionnelle en ANC et mise en équivalence.
Pré-consolidation
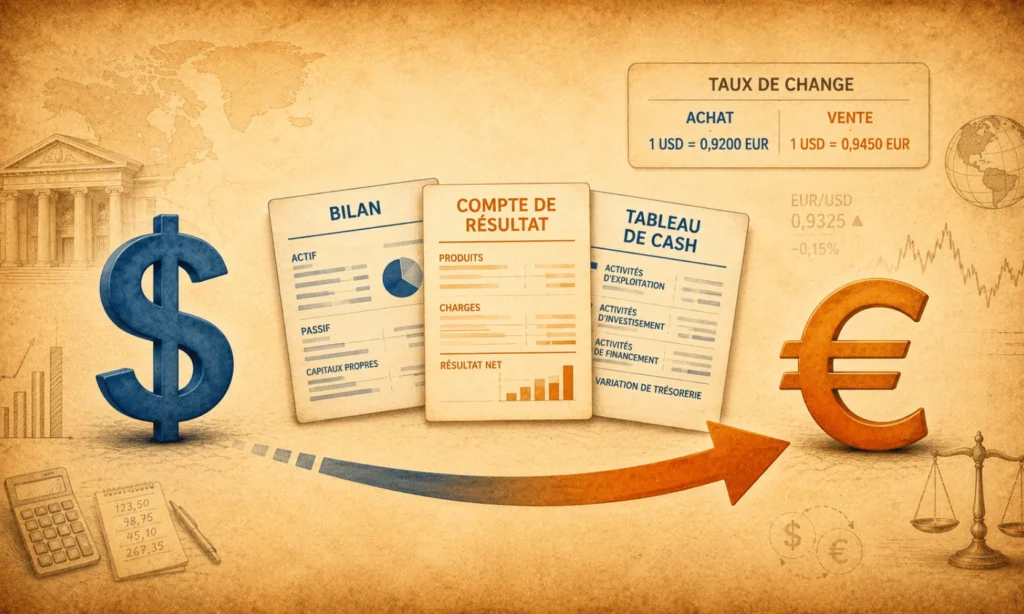
Homogénéisation, élimination des écritures fiscales, conversion des comptes.
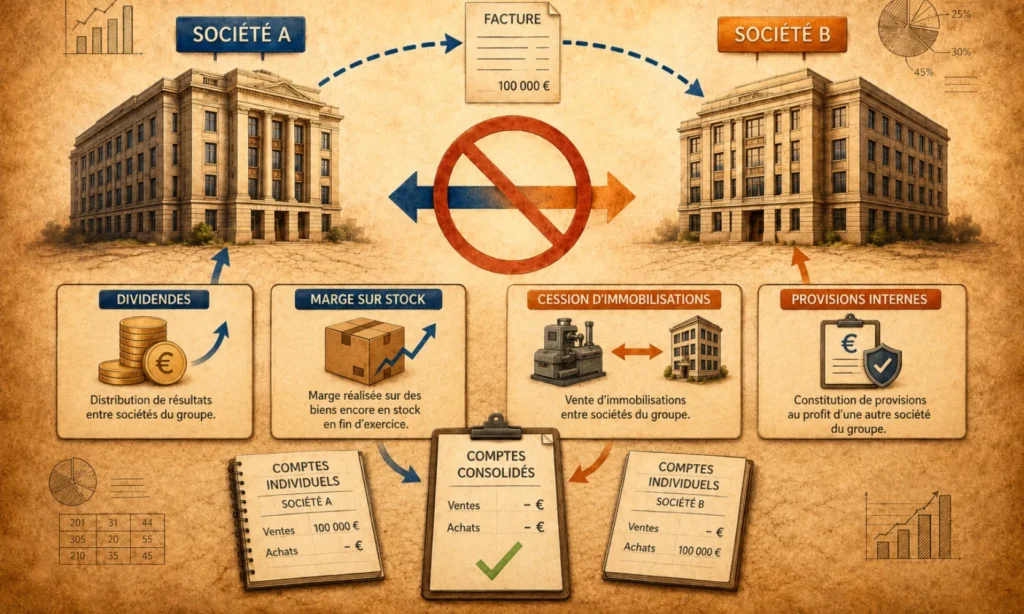
Comptes réciproques, dividendes, marge sur stocks, cession d’immobilisations.
Première consolidation
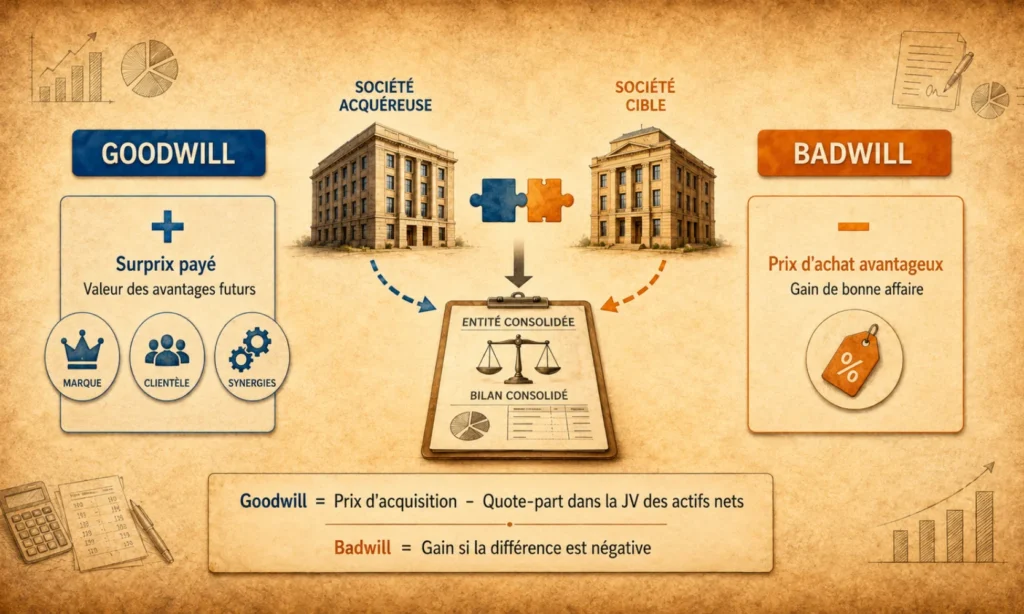
Écarts d’évaluation, impôts différés, goodwill complet/partiel et badwill.
Partage des capitaux propres
Approche directe, filiales directes et indirectes.
États consolidés
Bilan, résultat, OCI, variations des capitaux propres, flux et notes.
4. Les sujets les plus récurrents
Le tableau de périmètre avec cinq colonnes : contrôle, nature, méthode, intérêt groupe, minoritaires.
Les retraitements de locations, immobilisations et frais de développement.
Les éliminations de marge sur stocks et de cessions internes d’immobilisations.
Les dividendes intragroupe et comptes réciproques.
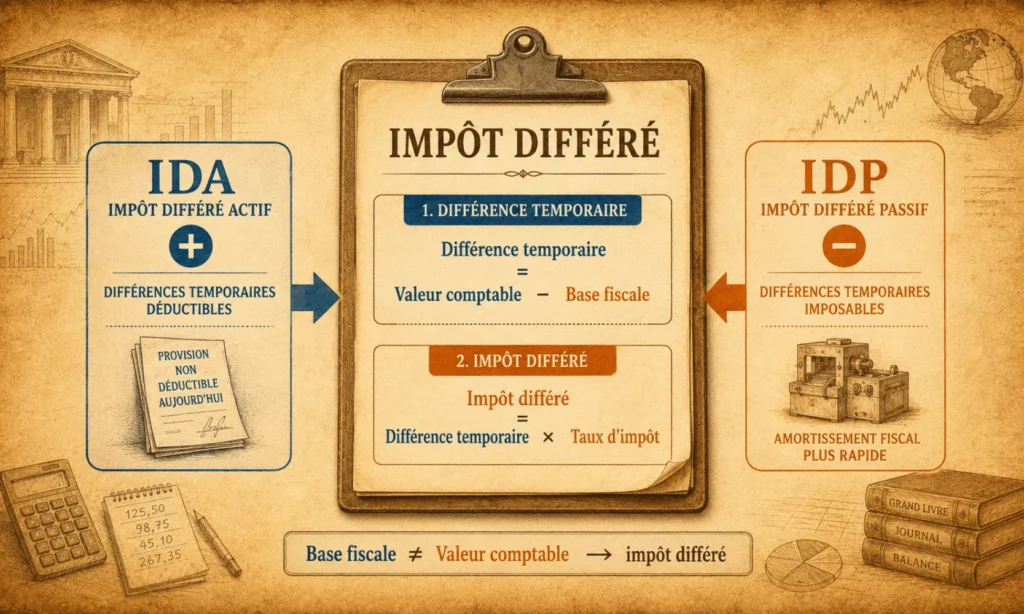
La fiscalité différée liée à chaque retraitement.
Le calcul de la juste valeur des actifs et passifs repris.
Le goodwill partiel ou complet et son écriture.
Le tableau de partage des capitaux propres et l’élimination des titres.
5. La bonne stratégie de préparation
Le système de préparation le plus efficace
✓ Créer quatre modèles vierges : périmètre, retraitement, goodwill, partage des capitaux propres.
✓ Refaire les annales par thème avant de les refaire en sujets complets.
✓ Travailler les écritures en deux journaux distincts : bilan et compte de résultat.
✓ Pour chaque retraitement, suivre la chaîne : règle → calcul → impôt différé → écritures.
✓ S’entraîner à abandonner temporairement une sous-question bloquante et à revenir ensuite.
6. Une méthode universelle pour chaque retraitement
Identifier l’écart entre les comptes individuels et le référentiel de consolidation.
Calculer l’impact brut de l’exercice et, si nécessaire, des exercices antérieurs.
Calculer l’impôt différé avec le bon sens actif/passif.
Ventiler l’impact entre résultat, réserves et capitaux propres des minoritaires.
Passer séparément l’écriture bilan et l’écriture de gestion lorsque le sujet le demande.
Contrôler que la variation du bilan correspond à celle du compte de résultat et des réserves.
7. La stratégie gagnante le jour J
Faire le périmètre en premier : il conditionne toutes les autres parties.
Tracer immédiatement les chaînes de détention sur le brouillon.
Utiliser un tableau par operation, ne jamais mélanger plusieurs retraitements dans un calcul.
Traiter les questions indépendantes même si une partie précédente n’est pas terminée.
Reporter clairement les hypothèses et les arrondis.
Ne pas chercher une perfection absolue sur un retraitement de 2 points au détriment d’un goodwill de 10 points.
Garder 10 minutes pour vérifier impôts différés, sens des écritures et total des capitaux propres.
8. Les erreurs les plus pénalisantes
Erreur
Réflexe gagnant
Confondre % contrôle et % intérêt
Calculer les deux séparément et montrer les chaînes.
Oublier les minoritaires
Ajouter systématiquement la colonne PNC dans le tableau.
Mélanger bilan et résultat
Présenter deux écritures distinctes si demandé.
Oublier l’impôt différé
Ajouter une ligne IDA/IDP à chaque différence temporaire.
Utiliser une méthode par paliers inutile
Privilégier l’approche directe, attendue dans le nouveau cadrage.
Abandonner tout le dossier après une erreur
Poursuivre avec une hypothèse annoncée : les parties sont souvent indépendantes.
9. FAQ – Comptes de groupe DSCG UE4
Faut-il maîtriser les participations circulaires ?
Le nouveau guide les exclut, comme plusieurs variations de périmètre complexes.
Quelle méthode de consolidation faut-il privilégier ?
L’approche directe est explicitement mise en avant ; l’approche par paliers n’est plus attendue.
Les IFRS sont-elles séparées de la consolidation ?
Non dans la nouvelle architecture : elles sont mobilisées dans les retraitements et la présentation des comptes de groupe.
Faut-il maîtriser les participations circulaires ?
Le nouveau guide les exclut, comme plusieurs variations de périmètre complexes.
Quelle méthode de consolidation faut-il privilégier ?
L’approche directe est explicitement mise en avant ; l’approche par paliers n’est plus attendue.
Les IFRS sont-elles séparées de la consolidation ?
Non dans la nouvelle architecture : elles sont mobilisées dans les retraitements et la présentation des comptes de groupe.
Conclusion
Les comptes de groupe se gagnent par standardisation. Le candidat doit transformer chaque problème en tableau connu, chaque tableau en écriture et chaque écriture en contrôle. Plus les supports de travail sont stables, plus la copie reste fiable sous pression.
Sources et méthode
Cette analyse croise les annales UE4 2008-2025 fournies par IFRS PLUS, le Guide pédagogique DSCG publié en juillet 2026 et le calendrier officiel de la session 2026. Les fourchettes de points correspondent aux architectures observées dans les sujets et ne constituent pas un barème garanti pour une future session.
Préparez l’UE4 avec une méthode construite pour les professionnels
Le Cycle DSCG UE4 d’IFRS PLUS couvre la consolidation, les normes IFRS, les opérations de fusion et l’audit. Il associe séances en direct, cas pratiques, quiz, analyse des annales, coaching individualisé et stratégie de copie.
L’objectif n’est pas seulement de revoir le programme. Il est de vous apprendre à transformer votre préparation en points le jour de l’examen.