Consolidation des comptes sans logiciel : est-ce vraiment possible ?

ANASS RADI
Expert IFRS
- mis à jour le 07 Octobre 2026
- 12:00
- 00Min
- 00Sec
- SOMMAIRE
- Introduction
- 1. La vraie question : consolider sans outil dédié, est-ce juridiquement possible ?
- 2. Comment consolide-t-on sans logiciel ? (Approche manuelle)
- 3. Les limites structurelles de la consolidation manuelle
- 4. À partir de quand un logiciel devient indispensable ?
- 5. Excel vs logiciel de consolidation : comparaison claire
Introduction
Peut-on réellement consolider des comptes sans logiciel de consolidation ?
La question revient souvent, surtout dans les groupes de taille intermédiaire, les holdings familiales ou les organisations qui ont historiquement construit leur consolidation sur Excel.
En théorie, la réponse est oui. Rien dans les textes IFRS, US GAAP ou dans les référentiels nationaux n’impose l’usage d’un outil dédié. La consolidation est avant tout une méthode comptable : déterminer le périmètre, homogénéiser les données, convertir les devises, éliminer les opérations intra-groupe, produire des états financiers consolidés fiables.
Mais en pratique, la question est différente.
Plus le groupe grandit, plus les filiales se multiplient, plus les devises, les normes et les exigences de reporting s’intensifient — plus la consolidation devient un processus complexe, exposé aux erreurs, aux délais et aux risques de non-conformité.
Consolider sans logiciel, ce n’est donc pas seulement une question de faisabilité technique.
C’est une question de fiabilité, de maîtrise des risques et de capacité à produire une information financière robuste dans des délais contraints.
Dans cet article, nous allons analyser de manière pragmatique :
- dans quels cas la consolidation sans logiciel reste envisageable,
- où se situent les véritables limites,
- et à partir de quand un outil spécialisé devient non pas un confort… mais une nécessité.
1. La vraie question : consolider sans outil dédié, est-ce juridiquement possible ?
Commençons par une réponse claire :
aucune norme IFRS, aucun texte légal n’impose l’utilisation d’un logiciel de consolidation.
Ni les IFRS, ni l’ANC 2020-01 en France, ni les textes marocains, ni les référentiels OHADA n’exigent l’usage d’un outil spécifique.
Ce qui est exigé, en revanche, c’est la fiabilité des comptes consolidés.
✔️ Ce que la réglementation demande vraiment
Les textes imposent :
- une détermination correcte du périmètre,
- l’application des bonnes méthodes (intégration globale, mise en équivalence…),
- l’élimination des opérations intra-groupe,
- la conversion correcte des devises,
- une information financière fidèle et sincère,
- et une documentation suffisante pour permettre l’audit.
La loi ne parle pas d’outil. Elle parle de résultat attendu.
✔️ Ce que regardent réellement les auditeurs
En pratique, les auditeurs ne demandent pas : « Quel logiciel utilisez-vous ? »
Ils demandent :
- Comment sécurisez-vous vos calculs ?
- Comment tracez-vous les écritures ?
- Comment contrôlez-vous les intercos ?
- Comment garantissez-vous l’intégrité des données ?
Autrement dit, ce n’est pas l’outil qui est jugé. C’est la robustesse du processus.
Juridiquement possible… mais sous responsabilité
Oui, consolider sans outil dédié est juridiquement possible. Mais cela transfère une responsabilité plus forte vers l’organisation interne.
Si une erreur survient — mauvaise élimination, conversion erronée, oubli d’entité — ce n’est pas l’absence de logiciel qui sera reprochée. C’est l’absence de contrôle suffisant.
En consolidation, le droit ne vous impose pas un logiciel. Il vous impose une information fiable.
2. Comment consolide-t-on sans logiciel ? (Approche manuelle)
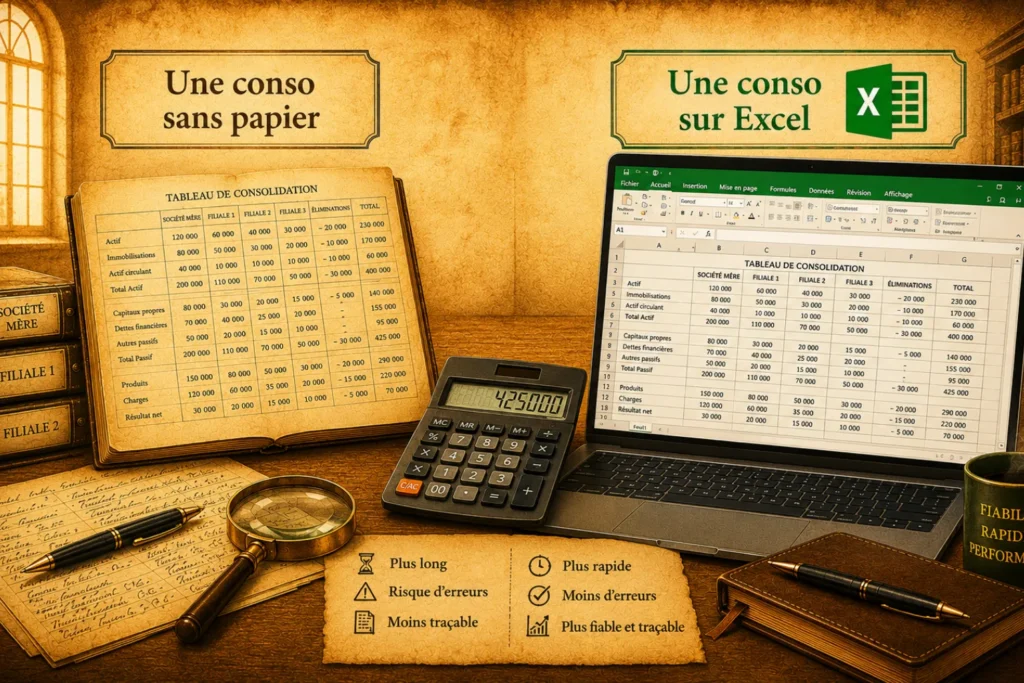
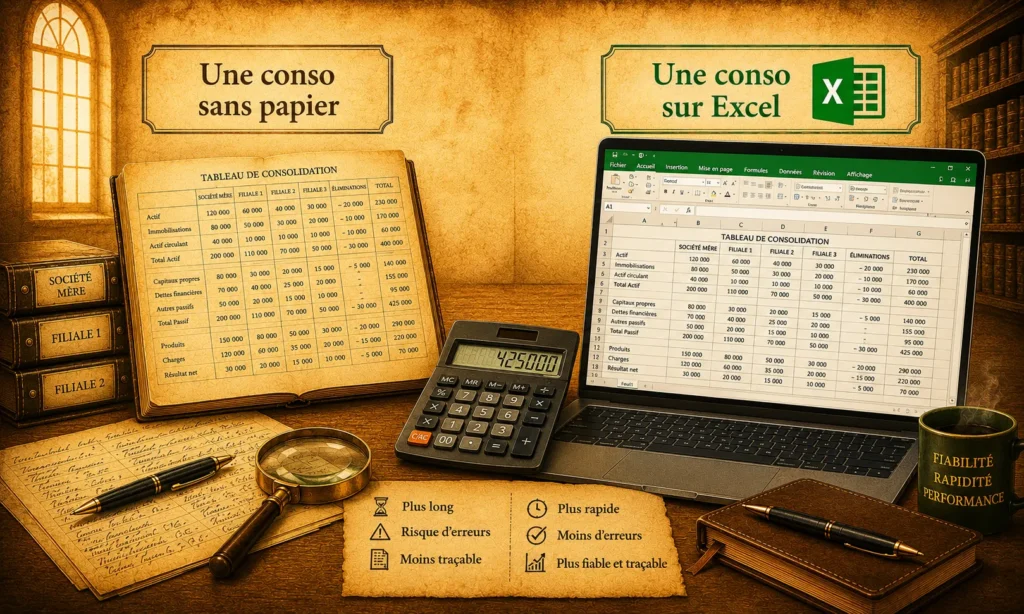
Avant l’arrivée des outils spécialisés, la consolidation se faisait principalement sous Excel, avec des classeurs structurés, des feuilles de retraitements et beaucoup de contrôles manuels.
Mais comment cela fonctionne concrètement ?
✔️ Étape 1 : Collecte des balances individuelles
Chaque entité transmet :
- sa balance générale,
- ses états financiers,
- ses informations intercos,
- ses retraitements locaux éventuels.
Les données sont centralisées dans un fichier maître. Cela suppose un format homogène, sinon les problèmes commencent dès l’import.
✔️ Étape 2 : Mapping vers un plan de comptes groupe
Les comptes sociaux sont reclassés vers un plan de comptes consolidé.
C’est une étape clé. Une erreur de mapping peut fausser tout le reporting.
Dans une approche manuelle, cela repose sur :
- des tables de correspondance,
- des formules,
- des contrôles croisés.
✔️ Étape 3 : Calcul des pourcentages et des méthodes
On applique :
- les pourcentages de contrôle,
- les pourcentages d’intérêt,
- la méthode de consolidation adéquate.
Les calculs sont souvent intégrés dans des onglets dédiés.
✔️ Étape 4 : Élimination des intra-groupe
C’est la partie la plus sensible.
Les intercos sont rapprochés entité par entité. Les écritures d’élimination sont saisies manuellement dans des feuilles spécifiques.
Chaque ajustement doit être documenté. Sinon, impossible d’expliquer l’écart en audit.
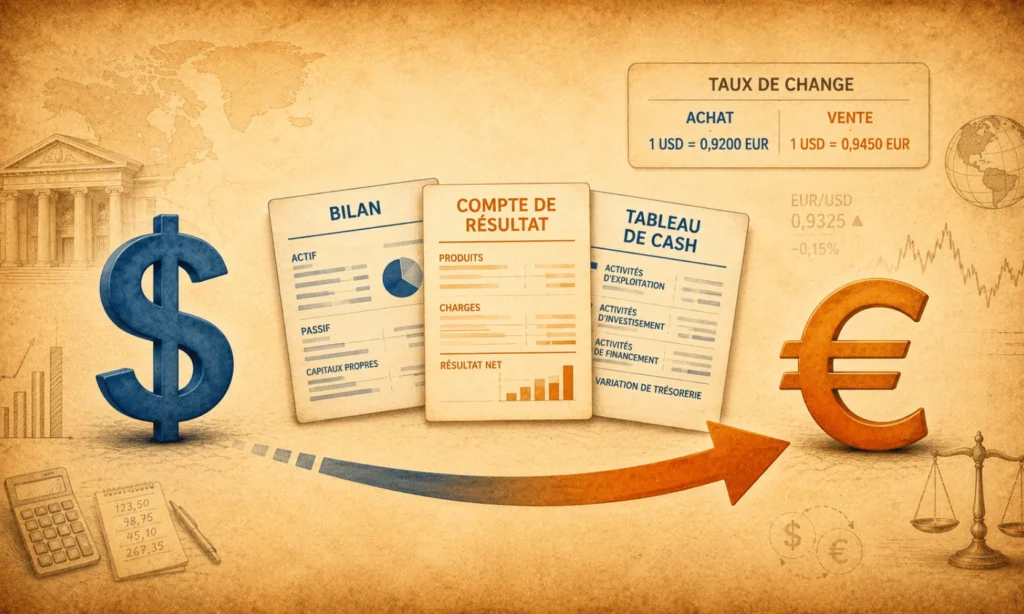
✔️ Étape 5 : Conversion des devises
Les actifs et passifs sont convertis au taux de clôture. Les flux au taux moyen.
Les capitaux propres à des taux historiques.
Tout est recalculé à l’aide de formules liées à une table des taux.
Une erreur de référence peut créer des écarts difficiles à détecter.
✔️ Étape 6 : Production des états consolidés
Le bilan et le compte de résultat consolidés sont générés à partir des données retraitées.
Des contrôles sont effectués :
- équilibre bilan,
- cohérence des capitaux propres,
- variation des intérêts minoritaires,
- rapprochement du résultat consolidé.
Ce qu’il faut comprendre
Consolider sans logiciel, c’est possible. Mais cela repose sur :
- la compétence technique,
- la rigueur des fichiers,
- la discipline documentaire,
- et une forte culture de contrôle interne.
Dans un petit groupe avec peu d’entités, cela peut fonctionner.
Dans un groupe complexe ou international, la charge et le risque augmentent rapidement.
Et c’est là que la question devient stratégique, pas seulement technique.
3. Les limites structurelles de la consolidation manuelle
Au début, tout semble sous contrôle.
Un fichier Excel bien construit, quelques onglets de retraitements, des tableaux dynamiques…
Mais plus le groupe grandit, plus les limites apparaissent.
✔️ 1. Un risque d’erreur exponentiel
Dans une consolidation manuelle, tout repose sur : des formules, des liens entre feuilles, des copier-coller, des fichiers envoyés par email.
- Une cellule modifiée.
- Un lien cassé.
- Une formule écrasée.
Et le résultat consolidé peut être impacté sans que personne ne s’en rende compte immédiatement.
Le risque n’est pas théorique. Il est structurel.
✔️ 2. Une traçabilité fragile
En consolidation, chaque retraitement doit pouvoir être expliqué :
- Pourquoi cette élimination ?
- Qui a validé cette écriture ?
- Quand a-t-elle été modifiée ?
Dans un outil dédié, tout est historisé.
Dans Excel, la piste d’audit est souvent limitée, voire inexistante.
En cas d’audit ou de contrôle interne, cela devient vite problématique.
✔️ 3. Une dépendance excessive aux personnes clés
La consolidation manuelle fonctionne souvent grâce à :
- une ou deux personnes expertes,
- qui maîtrisent parfaitement le fichier.
Mais si elles partent ?
Le fichier devient difficilement exploitable.
La connaissance est dans la tête, pas dans le système.
C’est un vrai risque organisationnel.
✔️ 4. Une difficulté à gérer la complexité
Dès que le groupe devient :
- multi-pays,
- multi-devises,
- avec des acquisitions régulières,
- ou des exigences IFRS avancées,
la consolidation manuelle atteint ses limites. Les ajustements deviennent lourds. Les contrôles prennent du temps. Les délais de clôture s’allongent.
✔️ 5. Une faible capacité d’analyse
Excel permet de produire un résultat consolidé. Mais analyser en profondeur :
- les variations par entité,
- les écarts intercos,
- le détail des écritures,
- le drill-down jusqu’à la transaction,
devient complexe. On passe plus de temps à consolider qu’à analyser.
Le vrai enjeu
La consolidation manuelle n’est pas “mauvaise”. Elle est simplement :
- fragile,
- peu scalable,
- risquée à long terme.
La vraie question n’est donc pas : “Est-ce possible ?”
Mais plutôt : “Est-ce soutenable à mesure que le groupe évolue ?”
4. À partir de quand un logiciel devient indispensable ?
La question n’est pas théorique. Elle est pragmatique.
Un logiciel de consolidation n’est pas indispensable par principe. Il le devient par nécessité.
✔️ 1. Quand le périmètre devient complexe
Tant que le groupe comprend :
- 2 ou 3 entités,
- dans une seule devise,
- sans opérations intra-groupe significatives,
une consolidation manuelle reste gérable. Mais dès que l’on ajoute :
- plusieurs niveaux de détention,
- des participations indirectes,
- des minoritaires,
- des devises multiples,
la mécanique se complique rapidement. À partir de là, le risque d’erreur augmente fortement.
✔️ 2. Quand les délais de clôture se raccourcissent
Les groupes cotés, ou ceux financés par des investisseurs, n’ont plus le luxe du temps. Avec des clôtures trimestrielles, des reporting mensuel, des consolidations flash.
Si la production consolidée monopolise l’équipe pendant plusieurs semaines, cela devient un problème de pilotage.
Un outil devient alors un levier de sécurisation des délais.
✔️ 3. Quand les exigences réglementaires se renforcent
IFRS complexes, reporting extra-financier, exigences d’audit accrues, documentation des retraitements…
Plus les exigences augmentent, plus la traçabilité et la piste d’audit deviennent essentielles.
Et là, Excel montre ses limites.
✔️ 4. Quand le groupe grandit par acquisitions
Chaque acquisition ajoute :
- un nouveau référentiel local,
- un nouveau plan de comptes,
- des problématiques de goodwill,
- des ajustements IFRS spécifiques.
Multiplier ces cas dans des fichiers manuels devient vite ingérable.
Un outil permet d’intégrer ces entités plus rapidement et plus proprement.
✔️ 5. Quand la consolidation devient un outil de pilotage
Si la consolidation sert uniquement à produire des états statutaires annuels, la pression est limitée.
Mais si elle devient :
- un outil de pilotage mensuel,
- un support aux décisions stratégiques,
- une base pour les analyses de performance,
alors la fiabilité et la rapidité deviennent critiques.
Et c’est souvent là que le logiciel s’impose naturellement.
Le seuil de bascule
Il n’y a pas de règle absolue. Mais dans la pratique, un logiciel devient indispensable lorsque :
- le groupe dépasse 5 à 10 entités,
- opère dans plusieurs pays,
- ou publie des comptes consolidés audités régulièrement.
À ce stade, la question n’est plus “si”, mais “quand migrer”.
Et plus on attend, plus la transition devient complexe.
5. Excel vs logiciel de consolidation : comparaison claire
La comparaison ne doit pas être idéologique.
Excel n’est pas un ennemi. Mais ce n’est pas non plus un outil de consolidation au sens strict.
La vraie question est simple : qu’est-ce que chaque outil permet réellement de faire, et à quel niveau de sécurité ?
5.1 La structure des données
Excel fonctionne sur des fichiers, des onglets, des formules …
La logique est horizontale et dépend fortement de la personne qui a construit le modèle.
La cohérence repose sur la discipline de l’utilisateur.
Un logiciel de consolidation, lui, fonctionne sur une base de données structurée.
Les règles sont paramétrées.
Les contrôles sont intégrés.
La cohérence est systémique.
Différence clé :
- Dans Excel, la logique est portée par l’utilisateur.
- Dans un logiciel, elle est portée par l’architecture.
5.2 La gestion des intercos
Avec Excel :
- les réconciliations sont manuelles,
- les écarts sont souvent traités hors système,
- les versions se multiplient.
Dans un outil dédié :
- les intercos sont identifiés automatiquement,
- les écarts sont tracés,
- les éliminations sont générées selon des règles paramétrées.
Plus le volume d’intercos augmente, plus Excel devient fragile.
5.3 La traçabilité et l’audit
Excel peut tracer des modifications… mais difficilement à grande échelle.
- Qui a changé quoi ?
- À quel moment ?
- Sur quelle version ?
Un logiciel offre :
- un audit trail complet,
- une gestion des versions,
- des workflows de validation.
Pour un audit externe, la différence est considérable.
5.4 La gestion multi-devises
Dans Excel, la conversion repose sur des tables et des formules. Une erreur de taux peut passer inaperçue.
Dans un logiciel :
- les taux sont centralisés,
- les règles de conversion sont paramétrées,
- les écarts de conversion sont calculés automatiquement.
La complexité technique est absorbée par l’outil.
5.5. L’évolutivité
Excel fonctionne très bien :
- pour un petit groupe,
- pour un besoin ponctuel,
- pour une consolidation annuelle simple.
Mais dès que le groupe grandit :
- nouvelles entités,
- nouveaux référentiels,
- reporting mensuel,
- exigences ESG,
la structure Excel devient lourde et difficile à maintenir.
Un logiciel, lui, est conçu pour absorber cette croissance.
SYNTHESE RAPIDE
Critère | Excel | Logiciel de consolidation |
Simplicité initiale | ✔️ | ❌ Paramétrage initial |
Coût immédiat | ✔️ | ❌ Investissement |
Fiabilité à grande échelle | ⚠️ | ✔️ |
Traçabilité | Limitée | Forte |
Multi-devises | Manuel | Automatisé |
Scalabilité | Faible | Élevée |
Ce qu’il faut comprendre
Excel est un outil puissant. Mais ce n’est pas un système de consolidation.
Il peut suffire dans certains contextes. Il devient risqué dans d’autres.
La décision ne doit pas être émotionnelle. Elle doit être proportionnée à la complexité du groupe et aux exigences de fiabilité.
C’est cela, le vrai critère.

ANASS RADI
Expert IFRS
- SOMMAIRE
- Introduction
- 1. La vraie question : consolider sans outil dédié, est-ce juridiquement possible ?
- 2. Comment consolide-t-on sans logiciel ? (Approche manuelle)
- 3. Les limites structurelles de la consolidation manuelle
- 4. À partir de quand un logiciel devient indispensable ?
- 5. Excel vs logiciel de consolidation : comparaison claire
Ces articles peuvent vous intéresser
MON BLOG