Clôture IFRS 2026 : les nouveautés à appliquer et celles à annoncer

ANASS RADI
Expert IFRS
- Mis à jour le 19 Novembre 2026
- 12:00
- 00Min
- 00Sec
- SOMMAIRE
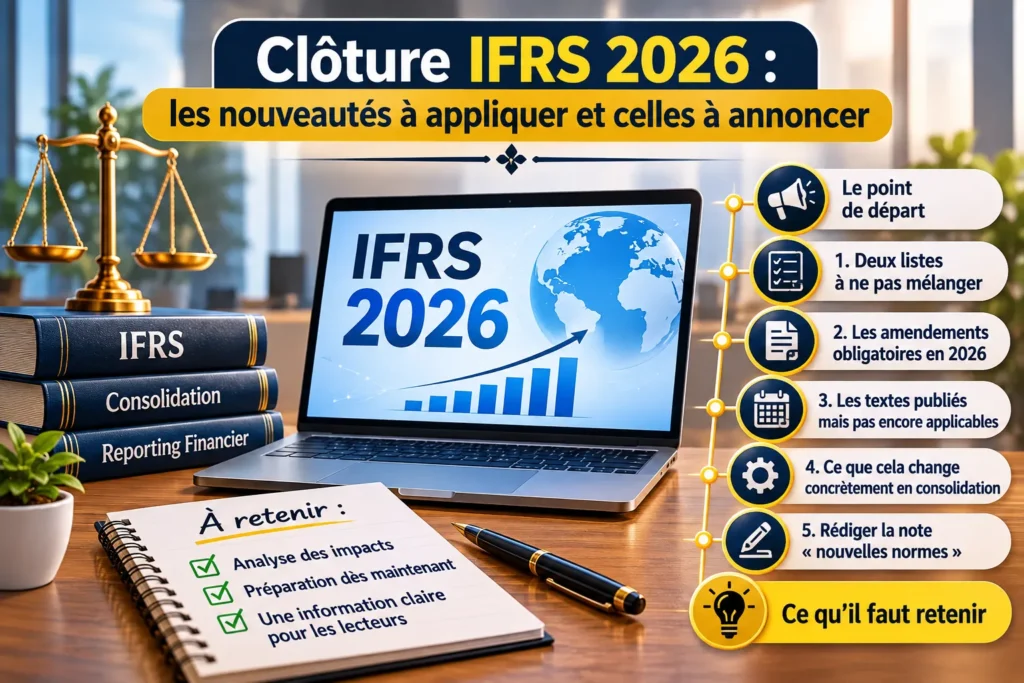
Le point de départ
Pour les exercices ouverts au 1er janvier 2026, trois séries d’amendements deviennent obligatoires. Aucune ne bouleverse les comptes. Mais elles touchent des sujets précis, et c’est souvent là que se cachent les oublis.
Chaque année, la même question revient en novembre : « Qu’est-ce qui change pour cette clôture ? » Et chaque année, je vois deux réactions opposées.
Certains concluent un peu vite que « rien ne change » et reprennent la note de l’an dernier en modifiant les dates. D’autres listent toutes les normes publiées par l’IASB depuis cinq ans, sans dire lesquelles les concernent.
Les deux approches posent problème. La première fait passer à côté d’un vrai impact. La seconde noie le lecteur.
Dans cet article, je fais le tri pour vous : ce qui s’applique en 2026, ce qui doit seulement être annoncé, et ce que cela change réellement pour un groupe.
1. Deux listes à ne pas mélanger
IAS 8 impose deux informations distinctes dans l’annexe :
- les textes appliqués pour la première fois sur l’exercice, avec leurs effets ;
- les textes publiés mais non encore entrés en vigueur, avec une estimation de leur impact quand elle est raisonnablement possible.
Cela paraît évident. Pourtant, dans beaucoup d’annexes, les deux listes se mélangent dans un même paragraphe, sans distinguer ce qui a été appliqué de ce qui reste à venir.
Bon réflexe : construisez votre note en deux tableaux séparés, avec une colonne « impact pour le groupe ». C’est plus clair pour le lecteur, et plus facile à réviser pour l’auditeur.
2. Les amendements obligatoires en 2026
2.1 Classement et évaluation des instruments financiers (IFRS 9 et IFRS 7)
C’est l’amendement le plus substantiel de l’année. Il répond à des questions d’application nées de la pratique.
Ce qu’il change :
- Les prêts à clauses ESG. Un financement dont le taux baisse si l’emprunteur atteint un objectif environnemental peut désormais rester au coût amorti, sous conditions. Avant, ces clauses posaient un doute sérieux sur le test des flux contractuels.
- Le règlement des dettes par virement électronique. Une entreprise peut, sous conditions, considérer une dette fournisseur éteinte à la date d’émission du paiement, et non à son encaissement par le fournisseur. C’est une option, à appliquer de façon homogène.
- Les informations à fournir. Elles sont renforcées pour les instruments de capitaux propres évalués à la juste valeur par les autres éléments du résultat global, et pour les instruments dont les flux dépendent d’événements conditionnels.
Qui est concerné ? Les groupes qui ont des financements indexés sur des critères de durabilité, et ceux dont les paiements fournisseurs passent par des systèmes électroniques. Autrement dit, beaucoup de monde.
2.2 Contrats d'électricité dépendant de la nature (IFRS 9 et IFRS 7)
Cet amendement vise les contrats d’achat d’électricité d’origine solaire ou éolienne, dont les volumes varient avec la météo.
Il apporte deux assouplissements :
- l’exemption « usage propre » peut s’appliquer plus facilement aux contrats physiques, même quand une partie de l’électricité est revendue faute de pouvoir la consommer ;
- la comptabilité de couverture devient possible pour les contrats virtuels (règlement financier), avec un volume couvert qui suit la production réelle.
Qui est concerné ? Les industriels qui ont signé des contrats d’achat d’électricité renouvelable. Au Maroc comme en Europe, ils sont de plus en plus nombreux.
2.3 Les améliorations annuelles (volume 11)
Ce sont des corrections ciblées, sans grand impact chiffré en général. Elles touchent :
- IFRS 1 : la comptabilité de couverture lors de la première application ;
- IFRS 7 : la présentation du résultat de décomptabilisation et quelques précisions d’annexe ;
- IFRS 9 : la décomptabilisation des dettes locatives et la notion de « prix de transaction » ;
- IFRS 10 : la notion d’agent de fait dans l’analyse du contrôle ;
- IAS 7 : un terme obsolète (« méthode du coût ») retiré.
Le point IFRS 10 mérite un coup d’œil en consolidation. Il clarifie quand une partie agit pour le compte du groupe sans en être formellement mandataire.
À retenir : en 2026, l’enjeu principal se trouve dans les instruments financiers. Si vous avez des prêts à clauses ESG ou des contrats d’électricité verte, analysez-les dès maintenant.
3. Les textes publiés mais pas encore applicables
C’est la seconde liste de votre note. Voici les textes à mentionner, avec leur date d’entrée en vigueur.
|
Texte |
Entrée en vigueur |
Impact à évaluer |
|
IFRS 18 — Présentation et informations à fournir |
1er janvier 2027 |
Très significatif pour tous les groupes |
|
IFRS 19 — Filiales sans obligation d’information publique |
1er janvier 2027 |
Comptes individuels des filiales éligibles |
|
Amendements IAS 21 — Conversion dans une monnaie hyperinflationniste |
1er janvier 2027 |
Groupes présentant leurs comptes dans une telle monnaie |
|
Amendements IAS 28 — Option juste valeur |
1er janvier 2027 |
Entités d’investissement et assimilées |
|
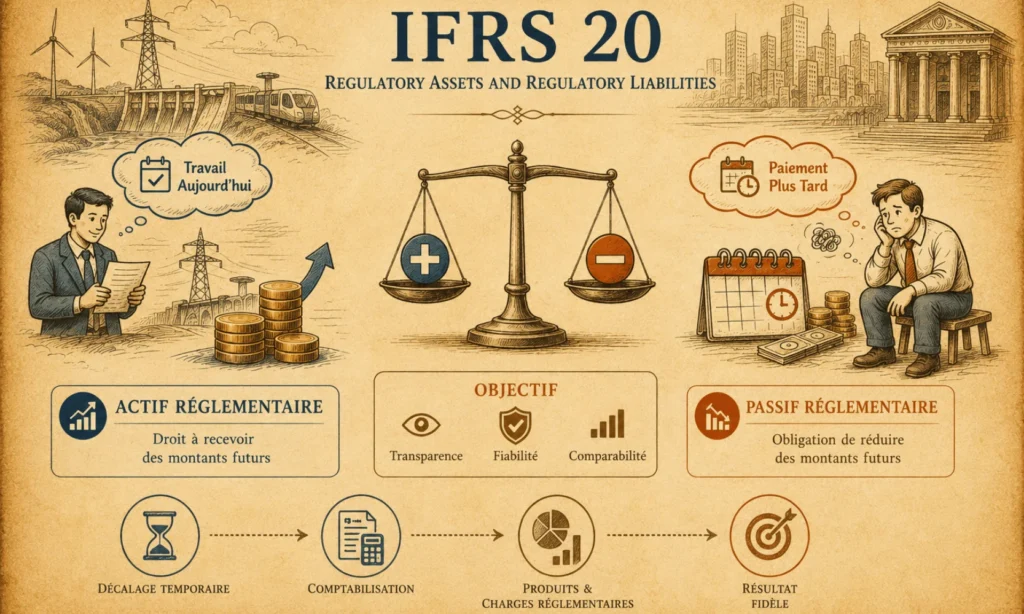
IFRS 20 — Actifs et passifs réglementaires |
1er janvier 2029 |
Secteurs régulés (énergie, eau, transport) |
Pour les groupes européens, vérifiez aussi le statut d’adoption par l’Union européenne : au moment où j’écris, IFRS 18 est adoptée, les autres textes de ce tableau ne le sont pas encore.
C’est le seul texte du tableau sur lequel les régulateurs attendent une information détaillée dès 2026. L’ESMA l’a rappelé dans ses priorités d’octobre.
Une phrase du type « le groupe analyse actuellement les impacts de la norme » ne suffit plus, à un an de l’application. Le lecteur attend de savoir :
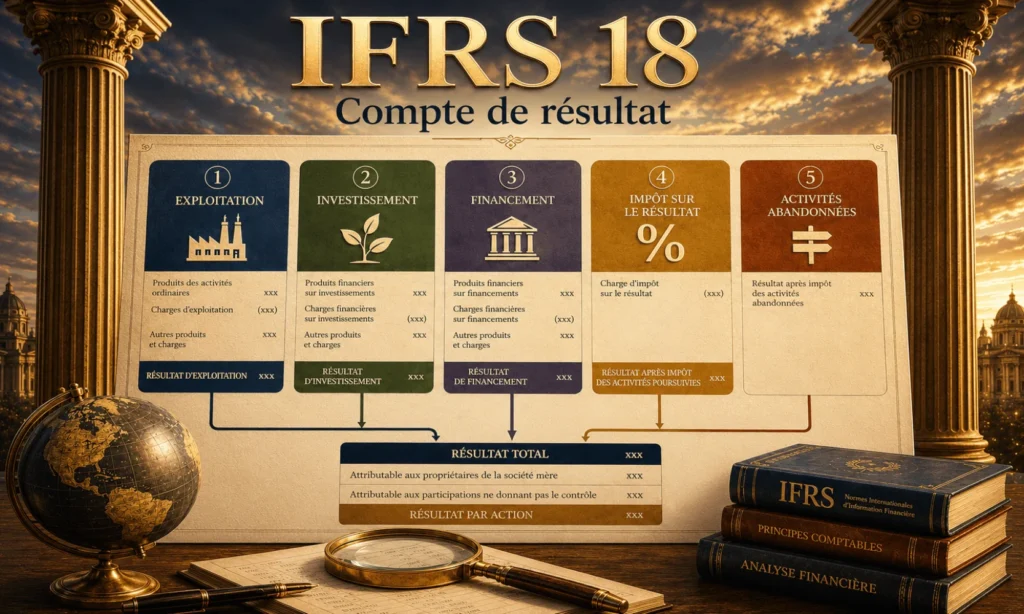
- comment le compte de résultat va être restructuré (catégories exploitation, investissement, financement) ;
- quelles sont les activités principales retenues ;
- quels indicateurs de performance définis par la direction seront présentés.
3.2 La révision d'IAS 28
L’IASB a terminé ses travaux sur la mise en équivalence en septembre 2026. La norme révisée est attendue au premier semestre 2027 et s’appliquera en 2029.
Elle n’est pas encore publiée : vous n’êtes donc pas tenu de la mentionner. Mais si vos entreprises associées pèsent lourd, une phrase d’anticipation est appréciée.
4. Ce que cela change concrètement en consolidation
En pratique, je recommande trois vérifications avant la clôture.
- Recenser les financements à clauses ESG et documenter le test des flux contractuels avec les nouvelles règles.
- Décider de l’option sur les paiements électroniques au niveau du groupe, pour éviter que chaque filiale fasse son propre choix.
- Mettre à jour les liasses de consolidation pour collecter les nouvelles informations d’IFRS 7.
Le deuxième point est souvent négligé. Or une option comptable appliquée différemment selon les filiales crée des incohérences difficiles à corriger en fin de processus.
Bon réflexe : formalisez ces choix dans une note de position groupe, envoyée aux filiales avec les instructions de clôture.
Voici la structure que je conseille, en trois blocs courts :
Bloc 1 — Textes appliqués en 2026. Une ligne par texte, puis l’impact : « sans effet significatif », ou l’effet chiffré et sa ligne d’imputation.
Bloc 2 — IFRS 18. Un paragraphe dédié, avec les principaux changements attendus pour le groupe.
Bloc 3 — Autres textes publiés. Le tableau, et l’impact attendu pour le groupe, même s’il est nul.
Ce qui fait la différence, c’est la colonne « impact pour le groupe ». Une note qui se contente de recopier les intitulés de l’IASB n’apporte rien au lecteur.
2026 n’est pas une année de grand chamboulement normatif. C’est une année de préparation.
Les amendements obligatoires sont ciblés : instruments financiers, contrats d’électricité, corrections annuelles. Mais ils demandent une analyse réelle si vous êtes concerné.
L’essentiel de l’effort doit aller vers IFRS 18. Les comptes 2026 serviront de comparatif, et l’annexe 2026 doit déjà en parler sérieusement.
Une bonne note sur les nouvelles normes ne liste pas tout. Elle dit au lecteur ce qui change pour ce groupe-là.
Les amendements à IFRS 9 et IFRS 7 sur le classement et l'évaluation des instruments financiers, ceux sur les contrats d'électricité dépendant de la nature, et les améliorations annuelles (volume 11).
Oui, sous conditions. Les amendements de 2026 précisent quand une clause liée à un objectif de durabilité est compatible avec le test des flux contractuels.
Aux exercices ouverts à compter du 1er janvier 2027. Les comptes 2026 serviront de comparatif et l'annexe 2026 doit en décrire les effets attendus.
Oui, comme norme publiée non encore applicable. Elle entre en vigueur en 2029 et concerne surtout les secteurs régulés.

ANASS RADI
Expert IFRS
MON BLOG